

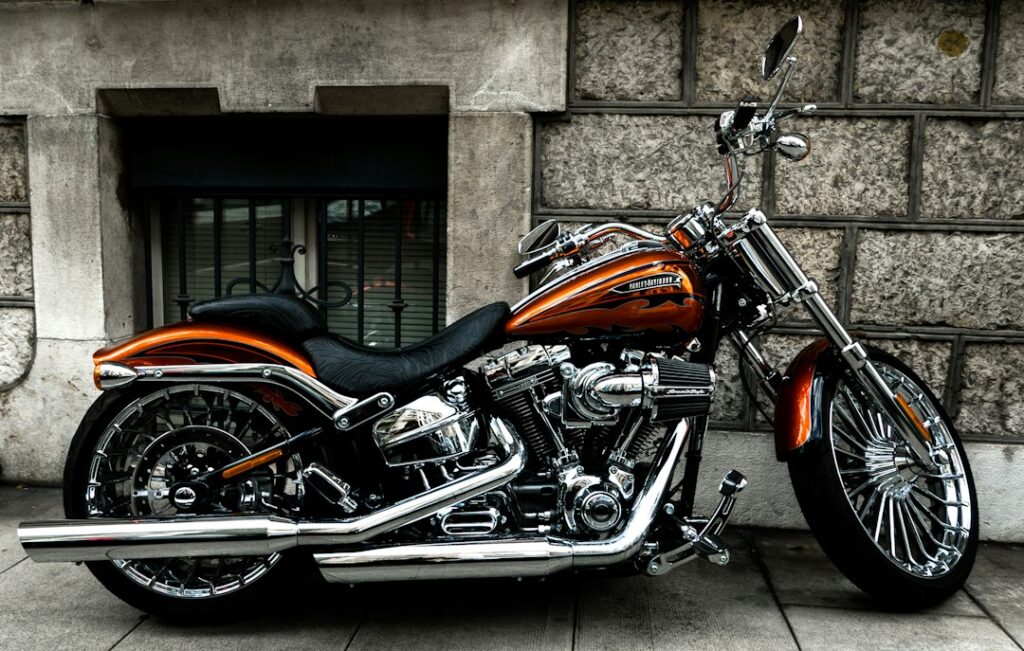
Au comptoir d’un loueur de motos de Los Angeles, la conversation commence rarement par le tarif de la journée. On vous demande d’abord une carte de crédit à votre nom pour la caution, puis on pose devant vous deux ou trois niveaux de protection, désignés par des sigles qui ne disent pas grand-chose à un motard européen. Le prix repéré en ligne quelques semaines plus tôt n’était qu’un point de départ, et l’écart avec la facture finale se joue presque entièrement sur ces lignes.
Ce que le tarif journalier laisse de côté
Aux États-Unis, les prix s’affichent hors taxes. La taxe de vente de l’État, parfois complétée par des taxes locales, s’ajoute en fin de contrat. Sur deux semaines de location, ce n’est pas un arrondi.
Viennent ensuite les conditions de kilométrage. Certaines offres plafonnent la distance quotidienne et facturent chaque mile supplémentaire. Or la Route 66, de Los Angeles à Chicago, représente environ 3 700 kilomètres, soit à peu près 2 300 miles. Répartis sur douze jours de route, cela donne près de 190 miles par jour en moyenne, avec des étapes nettement plus longues que d’autres. Un plafond qui paraît généreux sur le papier peut être dépassé dès les premières journées dans le désert de Mojave. Sur ce trajet, seul le kilométrage illimité permet de connaître le prix final avant de partir.
Restent les à-côtés : casque fourni ou loué, passager facturé ou non, frais d’abandon quand la moto est rendue dans une autre ville, plein refait au prix fort si le réservoir revient entamé.
LDW et SLI ne couvrent pas les mêmes dégâts
La première protection proposée porte le plus souvent le nom de LDW, pour Loss Damage Waiver, parfois CDW. Ce n’est pas à proprement parler une assurance : le loueur renonce à vous réclamer tout ou partie du coût des dommages subis par sa moto, ou sa valeur en cas de vol. Tout ou partie, car de nombreuses formules de base laissent une franchise à votre charge. Sur une Harley-Davidson récente, une simple chute à l’arrêt, avec un repose-pied et un rétroviseur à remplacer, peut suffire à l’entamer.
La SLI, pour Supplemental Liability Insurance, joue sur un autre terrain : les dommages que vous causez aux autres, à leur véhicule comme à leur personne. Chaque État fixe un minimum légal de responsabilité civile, et la location de base s’en tient souvent à ce minimum, modeste au regard du coût des soins et des procédures judiciaires américaines. La SLI relève ce plafond. Facturée à la journée, elle est souvent la première ligne que l’on raye au comptoir, parce qu’elle ne protège pas la moto que l’on a sous les yeux. C’est pourtant elle qui limite le risque financier le plus lourd.
Avant de refuser l’une ou l’autre en comptant sur votre carte bancaire, relisez sa notice : les garanties location visent le plus souvent les voitures et excluent fréquemment les deux-roues.
Zéro franchise, à condition de respecter le contrat
Les formules les plus complètes suppriment la franchise. C’est la protection la plus lisible, avec une réserve inscrite noir sur blanc dans les contrats : elle ne joue que si les règles du loueur ont été respectées. Les exclusions se ressemblent d’une enseigne à l’autre. Conduite après avoir bu, pilote non inscrit au contrat, sortie des routes revêtues : dans ces cas, la franchise nulle ne sert plus à rien. Le dernier point compte sur la Route 66, dont quelques anciens tronçons sont restés en terre ou en gravier.
Deux offres affichées au même prix peuvent donc cacher des niveaux de protection très éloignés. Certains voyages organisés intègrent la protection la plus complète dans leur prix : la formule de road trip Route 66 à moto pas cher proposée par Wild Travelers comprend ainsi une assurance de la moto sans franchise, sous réserve des règles fixées par le loueur, la SLI restant en option. Pour comparer, demandez pour chaque offre deux chiffres précis : le montant laissé à votre charge en cas de dommage à la moto, et le plafond de responsabilité civile retenu.
Pourquoi la caution peut bloquer votre carte en plein voyage
La caution prend la forme d’une pré-autorisation sur une carte de crédit au nom du pilote, et certaines enseignes refusent les cartes à débit immédiat. L’argent n’est pas débité, mais il est immobilisé, et ce blocage s’impute sur le plafond de paiement de la carte. C’est là que beaucoup de voyageurs français se font surprendre. Une empreinte de plusieurs centaines, voire de plusieurs milliers de dollars selon la formule choisie, ajoutée aux premiers hôtels et aux premiers pleins, peut suffire à faire refuser un paiement au milieu de l’Arizona. Son montant baisse souvent avec la franchise.
Deux précautions règlent le problème. Demandez à votre banque, avant le départ, de relever temporairement le plafond de la carte qui servira à la caution, et gardez une seconde carte pour les dépenses courantes. Une fois la moto rendue, la levée de l’empreinte n’est pas immédiate : elle prend plusieurs jours, davantage avec certaines banques.
Dix minutes d’inspection avant de démarrer
Au moment de la prise en main, faites le tour de la moto avec l’employé du loueur. Photographiez chaque rayure, le compteur kilométrique et la jauge, et vérifiez que tout figure sur le bon de sortie avant de signer. Au retour, demandez un état des lieux en votre présence et repartez avec un document signé : c’est la seule pièce qui vous protégera si une facture de réparation arrive sur votre carte trois semaines plus tard.